
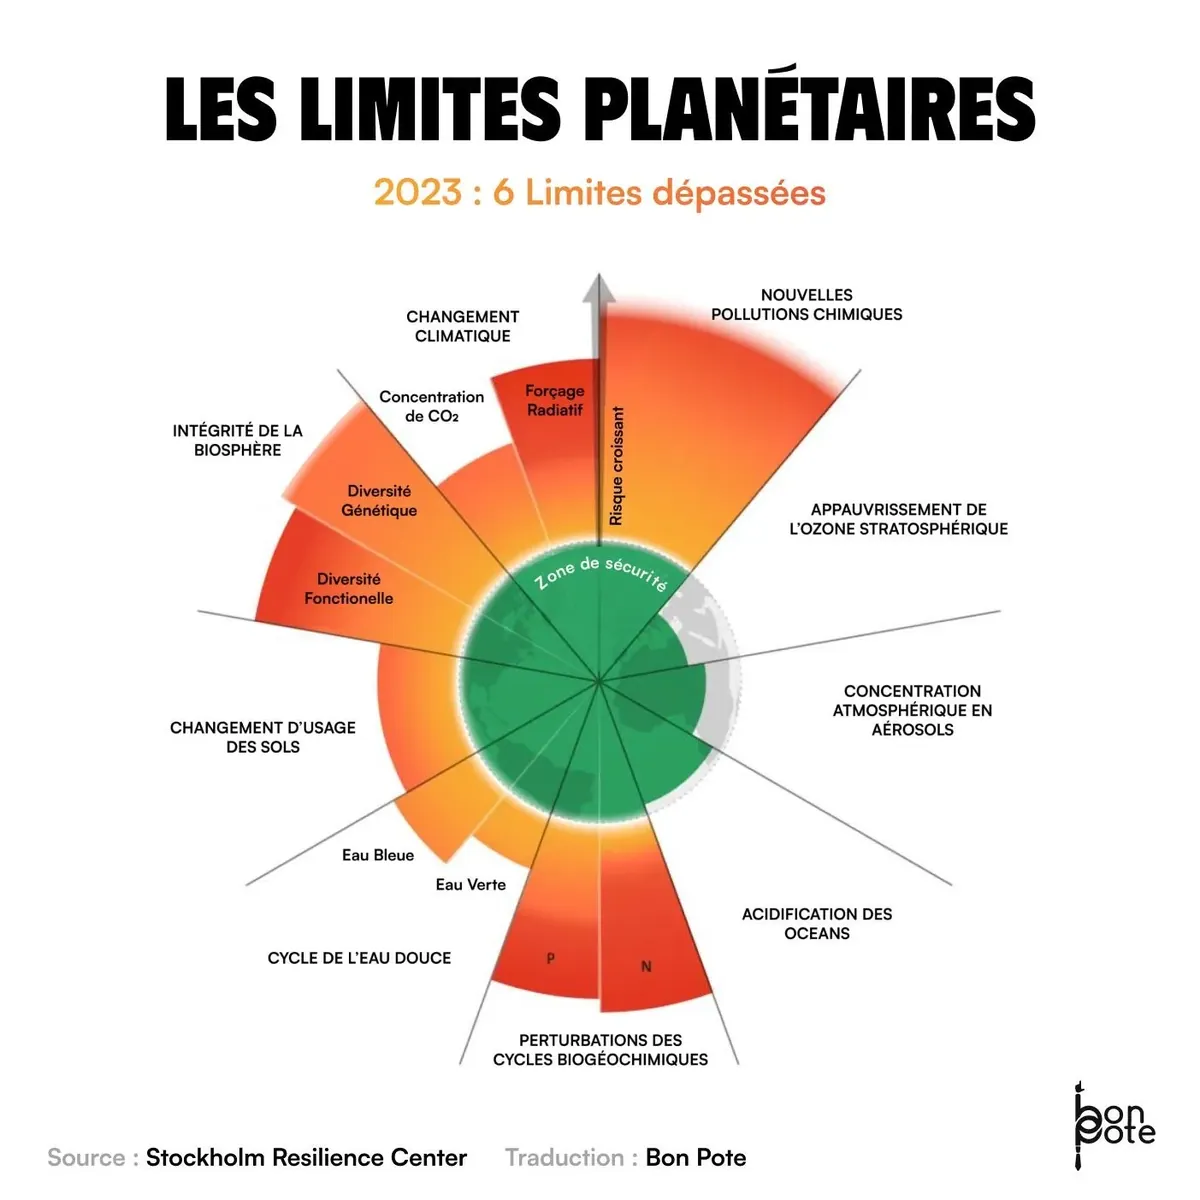
Les 9 limites planétaires : de quoi parle-t-on ?
Les 9 limites planétaires : de quoi parle-t-on ? Le 06/11/2023, par Léa Lamiral Mise à jour de novembre 2026 : 7 limites sur 9 sont désormais dépasséesEn…
Une prise en charge complète, déclinée en trois niveaux d'accompagnement adaptés aux besoins et à la maturité de votre entreprise.
Vue d'ensemble1. Les études et diagnostics
2. Les stratégies
Six secteurs dont nous connaissons les procédés, les contraintes et les attentes des clients.
Découvrez tous nos secteursArticles
L’analyse de cycle de vie (ACV) mesure les impacts environnementaux d’un produit, d’un service ou d’un procédé sur tout son cycle de vie : extraction des matières premières, fabrication, distribution, utilisation et fin de vie. Elle est multicritère : au-delà du climat, elle couvre l’eau, les ressources, les écosystèmes ou la santé. C’est ce qui la distingue d’un bilan carbone, qui ne regarde que les gaz à effet de serre.
Les normes ISO 14040 et ISO 14044 encadrent la méthode et en fixent quatre étapes :
Sur cette base commune, l’ACV se décline en plusieurs variantes selon la question posée : attributionnelle, simplifiée, conséquentielle, organisationnelle ou dynamique. Nous faisons le point sur chacune. Pour un projet concret, consultez notre page analyse de cycle de vie produit et écoconception.
L’analyse de cycle de vie attributionnelle est la méthode d’ACV classique, celle à laquelle vous avez déjà pu être confrontés. Il s’agit ici d’une image à l’instant T des impacts environnementaux du produit ou système étudié. Ce dernier est considéré comme figé, établi, et variant peu. Lorsque l’on compare des scénarios avec ces méthodes, il est considéré que ces alternatives n’induisent pas de changements conséquents sur la chaîne de valeur, et ne remettent pas en cause le système de production actuel.
L’analyse de cycle de vie attributionnelle est adaptée pour une première étude, si vous cherchez à appréhender les impacts environnementaux d’un produit dont la chaîne de production est stable. Elle peut servir de base pour le développement d’une stratégie d’éconception, ou pour communiquer les impacts de votre produit à des clients ou fournisseur. C’est aussi cette méthode qui est considérée pour les Déclaration environnementales produit (DEP, ou EPD en anglais) comme les Fiches de déclaration environnementales et sanitaires (FDES) du programme INIES, ou les programmes EPD International ou PEP Ecopassport. Si une analyse de cycle de vie vous est demandée sans plus de précision, il s’agira d’une ACV attributionnelle.
L’analyse de cycle de vie simplifiée est simplement une déclinaison de l’analyse de cycle de vie attributionnelle. Elle suit le même principe, et délivre une image des impacts environnementaux du système étudié, dans une perspective de régime permanent. L’ACV simplifiée est une étude moins poussée, qui ne va pas dans le détail concernant les données collectées et la modélisation réalisée.
Elle permet d’avoir des ordres de grandeurs des impacts environnementaux, ne peut pas servir à obtenir des impacts environnementaux précis. A ce titre, elle ne permet pas d’effectuer des DEP ou de se comparer avec d’autre solution. Elle peut par contre permettre de répondre simplement à des appels d’offres.
L’analyse de cycle de vie conséquentielle, comme son nom le laisse présager, s’intéresse aux conséquences à long terme sur les impacts environnementaux d’un changement important dans la chaîne de production du produit. Pour cela, les frontières du système étudié sont plus large que pour une ACV-A, puisqu’elle doit inclure tous les processus qui pourraient être affectés par la mise en place du cycle de vie du produit, ou son changement. On appréhende ainsi les impacts environnementaux de manière plus systémique et globale.
L’ACV-C doit servir d’outil d’aide à la décision dans le cadre d’un projet de mise en place ou de changement d’une chaîne de production, afin d’évaluer si ce nouveau cycle de vie sera moins impactant à long terme.
Une ACV-C peut par exemple être réalisée lorsque qu’un service de location est envisagé. Un tel service peut permettre d’augmenter l’utilisation d’un produit et donc de réduire son impact par utilisation (et potentiellement de réduire la production), mais il peut aussi nécessiter d’autres infrastructures, comme des entrepôts de stockage, ou un atelier de réparation. Il implique aussi une logistique et des transports différents. Toutes ces modifications du cycle de vie seront comparées à un scénario de référence, qui correspond à l’état actuel du système.
Un exemple parlant est celui de l’entreprise Lego. Elle utilise pour la fabrication de ses célèbres pièces à imbriquer de l’acrylonitrile butadiène styrène (ABS), qui est un des plastiques avec le plus grand impact environnemental, et avait annoncé vouloir mettre sur le marché des briques fabriquées à partir de polytéréphtalate d’éthylène (PET) recyclé. Malheureusement, après une étude approfondie, il est apparut que l’utilisation de plastique recyclé nécessitait de changer toutes les machines de production actuelles, ce qui représentaient un tel changement que son impact n’était pas compensé par le recyclage du plastique. Avant de se lancer dans un projet qui semblait vertueux, Lego a pris la décision d’évaluer les conséquences d’un tel changement.
L’analyse de cycle de vie organisationnelle se différencie des précédente variante par le périmètre qu’elle adresse. Comme son nom l’indique, l’ACV-O ne s’intéresse pas qu’à un produit (ou service, ou procédé) mais à une organisation entière, sur un périmètre temporel généralement défini pour une année d’activité. En ce sens, le périmètre du système étudié s’apparente plutôt à celui d’un bilan d’émission de gaz à effet de serre (BEGES). L’analyse de cycle de vie organisationnelle est encore peu déployée. La norme ISO 14072 qui s’y réfère date de 2024, étant précédemment à un stade expérimental.
L’ACV-O peut être réalisée en utilisant les ACV-A réalisées sur les produits de l’organisation. En multipliant les ACV-A de produits par les volumes de production sur l’année, on obtient le coeur de l’ACV-O. Il suffit de rajouter ensuite les impacts des postes supports, généralement négligés dans une ACV-A, pour obtenir l’ACV-O complète. Cela concerne par exemple les déplacements domicile-travail, l’impact des services marketing, communication, etc. On parle dans ce cas d’approche « bottom-up« . A l’inverse, une approche « top-down » considère les flux de l’organisation de façon plus globale, avant des les catégoriser dans les postes d’émission adaptés.
L’ACV-O permet à une organisation de travailler de manière plus large sur ses impacts environnementaux. Après avoir réalisé un BEGES, et avoir obtenu des résultats d’impact sur le changement climatique, l’ACV-O permet d’élargir les réflexions aux 15 autres impacts environnementaux étudiés classiquement en ACV, comme l’épuisement des ressources ou l’appauvrissement de la couche d’ozone. L’organisation peut ainsi structurer une stratégie d’écoconception généralisée, plus complète qu’une stratégie de décarbonation.
L’analyse de cycle de vie organisationnelle a dernièrement été mise en avant par l’ADEME dans l’appel à manifestation d’intérêt (AMI) « Transition écologiques des organisations », dans le cadre duquel VERACY va réaliser l’ACV-O de BUILDERS Ecole d’ingénieurs.

Avec l’analyse de cycle de vie dynamique, retour sur un périmètre d’étude à l’échelle d’un produit. Il s’agit d’une « ACV qui prend en compte, quand il est pertinent de le faire, la temporalité des étapes du cycle de vie auxquelles on ajoute des modèles d’impacts qui prennent en compte la variabilité des enjeux environnementaux associés ». Elle permet notamment de considérer les points suivants :
L’analyse de cycle de vie dynamique n’est pas encore très répandue. Elle n’est pas pertinente pour tous les produits ou cycle de vie, mais elle permet une lecture plus juste lors que le facteur temporel est important. Cependant, elle se heurte aujourd’hui à des contraintes techniques, peu de bases de données et de logiciels étant adaptés pour une telle étude, et financières, car elle nécessite un travail plus important qu’une ACV classique avec des coûts associés plus importants.
La réglementation environnementale RE2020, qui s’applique aux bâtiments neufs, a retenu une logique dynamique pour son indicateur carbone. Les émissions sont calculées sur une période de référence de 50 ans et pondérées selon leur date : plus une émission a lieu tard, plus son poids est faible. On parle d’ACV dynamique simplifiée. Cette méthode favorise les matériaux qui stockent du carbone, comme le bois et les matériaux biosourcés. Les fiches de la base INIES étant exprimées en ACV statique, elles sont ensuite converties pour le calcul réglementaire.
Pour savoir qui produit quoi dans une étude RE2020, entre le thermicien et le cabinet ACV, lisez notre article ACV RE2020 : faut-il séparer l’étude carbone du thermicien ?
Vous avez encore des questions concernant les analyses de cycle de vie ? Vous avez un projet mais ne savez pas comment vous lancer ?
À lire aussi
Les 9 limites planétaires : de quoi parle-t-on ? Le 06/11/2023, par Léa Lamiral Mise à jour de novembre 2026 : 7 limites sur 9 sont désormais dépasséesEn…
Il est temps pour les entreprises de s’engager dans une démarche durable. Réalisez votre bilan carbone entreprise et faites un premier pas vers une gestion plus responsable de votre impact environnemental.

Oui, et c’est souvent la meilleure façon de tenir les seuils carbone sans surcoût. Une étude RE2020 réunit deux métiers : l’étude thermique, qui produit le RSET, et…
Prendre contact
Décrivez-nous votre situation et vos échéances : nous vous dirons par quel temps de la démarche commencer.