
CSRD Volontaire : une opportunité stratégique pour les TPE & PME (VSME)
Avec la proposition de la directive Omnibus, la CSRD (Corporate Sustainability Reporting Directive) devrait subir des ajustements significatifs. Parmi eux, une simplification des exigences de reporting et une transition vers un cadre volontaire (VSME) pour les petites et moyennes entreprises (PME).
Mais pourquoi s’engager dans cette démarche lorsqu’aucune obligation légale ne l’impose ? Cet article explore les bénéfices stratégiques du cadre volontaire de la CSRD (VSME) et les modalités de sa mise en œuvre.
La directive Omnibus introduirait plusieurs changements majeurs :
Le 17 décembre 2024, le Sustainability Reporting Board (SRB) de l’EFRAG a dévoilé un cadre volontaire pour les TPE et PME. Loin d’être une simple alternative, ce cadre permet aux entreprises d’anticiper les futures obligations et de renforcer leur compétitivité.
Même si les TPE et PME ne sont pas directement concernées par la CSRD, elles pourraient être sollicitées par leurs clients, fournisseurs ou partenaires soumis à cette réglementation. Fournir des données ESG conformes facilite ainsi les relations commerciales et améliore la transparence.
Les investisseurs et banques intègrent de plus en plus des critères ESG dans leurs décisions. Une entreprise alignée sur la CSRD bénéficie d’une meilleure évaluation en termes de durabilité, ce qui peut lui ouvrir des opportunités de financement avantageuses.
Un reporting ESG clair et structuré constitue un levier de communication puissant. Il améliore la réputation de l’entreprise auprès des clients, partenaires et futurs collaborateurs, de plus en plus sensibles aux enjeux environnementaux et sociaux.
Le cadre volontaire de la CSRD (VSME) repose sur des indicateurs standardisés qui permettent aux PME de formaliser leur démarche RSE, d’identifier leurs points d’amélioration et de structurer une feuille de route adaptée. Ce format harmonisé de reporting facilite la réponse aux attentes des différentes parties prenantes, en centralisant les exigences dans un cadre unique et reconnu.
Les entreprises ayant une bonne maîtrise de leurs enjeux ESG sont mieux préparées aux fluctuations du marché (hausse des prix de l’énergie, nouvelles réglementations, évolution des attentes consommateurs). Elles adoptent des pratiques plus durables et pérennes.
Le cadre volontaire de la CSRD (VSME) proposé par l’EFRAG propose deux modules, en fonction de la maturité de l’entreprise sur les sujets ESG. Pour l’un comme pour l’autre, les exigences sont bien moins importantes que celles des entreprises obligatoirement soumises à la CSRD. En effet, l’analyse de double matérialité n’est pas requise, ce qui fait que les TPE et PME peuvent se concentrer uniquement sur les enjeux qu’elles estiment adaptés à leur activité.
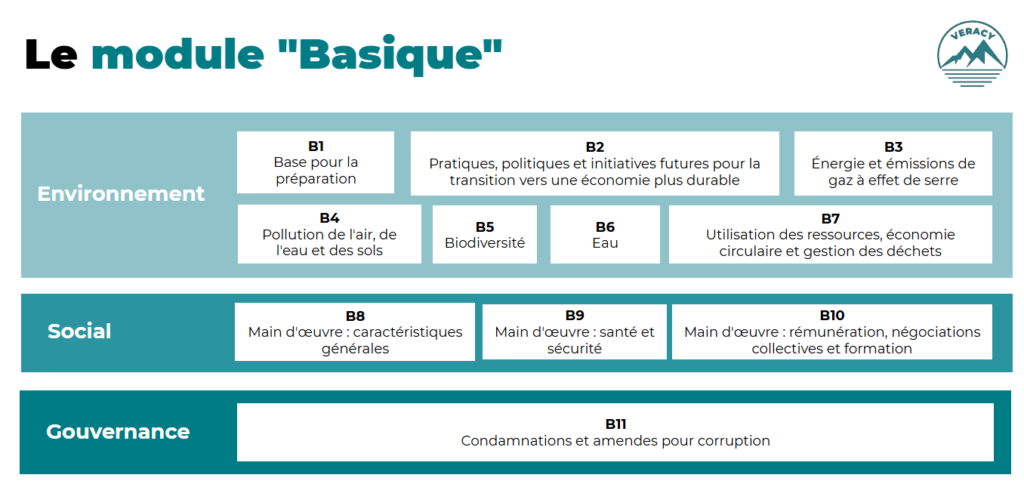
Le module « Basique » est idéal pour les entreprises qui démarrent une démarche RSE. Ce module constitue le socle des exigences de base pour les PME et se concentre sur 11 enjeux ESG considérés comme “essentiels” et plutôt simples à renseigner. Ces indicateurs sont structurés en trois grands piliers :
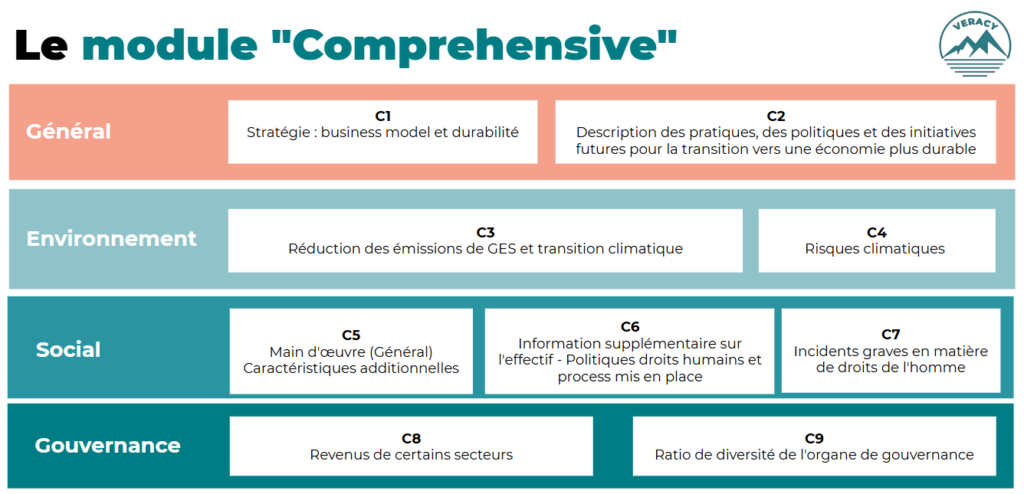
Ce module « Comprehensive » vient compléter le module « Basique » en ajoutant 9 enjeux supplémentaires. Il aborde la question des modèles d’affaires, les enjeux de diversité, les risques climatiques et les politiques de réduction des émissions de gaz à effet de serre pour atténuer le réchauffement climatique. C’est l’idéal pour les PME qui doivent répondre aux attentes de partenaires d’affaires. Il comprend également :
En adoptant la CSRD volontaire (VSME), les TPE et PME prennent une longueur d’avance en structurant leur engagement RSE, en renforçant leur compétitivité et en répondant efficacement aux attentes de leur chaîne de valeur. Un choix stratégique à forte valeur ajoutée !
Chez VERACY, nous pouvons vous accompagner dans cette démarche structurante, n’hésitez pas à nous contacter !
Subventionné à hauteur de 60% ou 70% selon la taille de votre entreprise, le Diag écoconception constitue une opportunité concrète d’innover de manière responsable.
Qu’est-ce que le Diag Ecoconception ? Le 06/10/2023, par Timo Peray Le Diag Ecoconception est un dispositif d’accompagnement déployé par Bpifrance, et soutenu par l’ADEME. Il a pour but de quantifier et d’analyser les impacts environnementaux d’un produit, d’un service ou d’un procédé, dans le but d’identifier des moyens de les réduire par la suite….
Votre entreprise souhaite mesurer son empreinte carbone mais le coût d’un accompagnement vous freine ? Le Diag Décarbon’Action de BPIfrance est probablement le dispositif de financement le plus accessible du marché pour réaliser votre premier Bilan Carbone®. Il prend en charge une partie significative du coût, sans dossier complexe à monter. Dans ce guide, nous…
La méthode ACT® (Accelerate Climate Transition) est une initiative de l’ADEME conçue pour aider les entreprises à structurer et à améliorer leur stratégie de décarbonation.
Comment obtenir le Label Bas Carbone ? Par Mathéo Grillet – 30 octobre 2022 Le Label Bas Carbone fait partis des certifications reconnues pour les projets de compensation carbone et se distingue par le fait qu’il porte uniquement sur les projets qui sont sur le territoire français. Ce label a été créé afin faciliter la…
L’ Analyse de Cycle de Vie (ACV) Par Max Dubois – 12 octobre 2022 L’ Analyse de Cycle de Vie (ACV) est une méthodologie qui évalue les impacts environnementaux d’un produit, d’un service ou d’un procédé, depuis l’extraction des matières premières jusqu’à sa fin de vie. Cette méthode est aujourd’hui la plus robuste scientifiquement parlant…